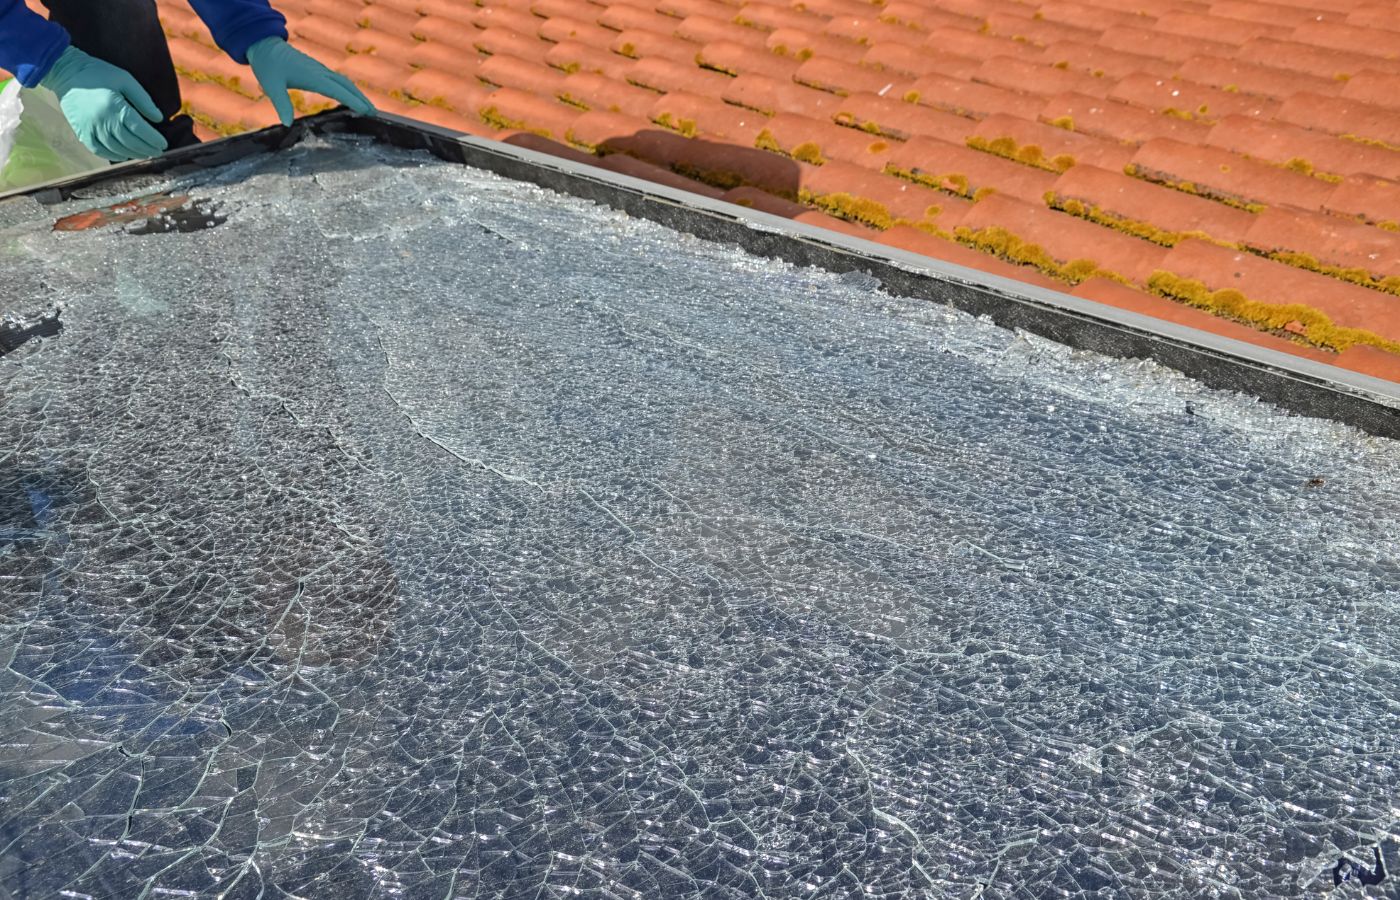
Investiția într-un sistem de panouri fotovoltaice și o pompă de căldură depășește frecvent suma de 10.000 sau 15.000 de euro. Statutul de prosumator aduce facturi mai mici la energie și independență termică, lăsând aceste echipamente sensibile expuse în permanență capriciilor vremii și fluctuațiilor din rețea. Panourile montate pe acoperiș stau direct în calea furtunilor de vară cu grindină mare, iar unitatea exterioară a pompei de căldură este vulnerabilă la căderile de zăpadă sau la șocurile electrice. Când un val de supratensiune arde invertorul sau gheața sparge sticla celulelor solare, reparația costă mii de lei. Polița facultativă a locuinței poate prelua aceste cheltuieli neprevăzute dacă știi cum să declari corect fiecare echipament.
De ce nu sunt protejate automat aceste echipamente pe polița de bază?
Polițele standard de locuință acoperă pereții clădirii, acoperișul și instalațiile sanitare tradiționale din interior. Echipamentele verzi sunt privite de societățile de asigurare ca instalații tehnice speciale sau bunuri montate în aer liber. Dacă nu soliciți includerea lor expresă la semnarea contractului, inspectorul de daună poate refuza plata, argumentând că panourile nu fac parte din structura de bază a casei.
Totodată, riscurile electrice cer o mențiune contractuală separată. Rețelele electrice locale din România se confruntă des cu variații de tensiune cauzate de furtuni sau de pornirea automată a transformatoarelor după o avarie. O cădere bruscă de fază poate arde componentele electronice din invertor sau placa de comandă a compresorului din pompa de căldură. Asigurarea obligatorie PAD și pachetele facultative minimale exclud aceste fenomene electrice, considerându-le uzură sau defecțiuni interne dacă nu ai plătit o clauză dedicată.
Ce clauze specifice trebuie să ceri asigurătorului pentru o acoperire completă?
Pentru a dormi liniștit în timpul unei furtuni, ai nevoie de o poliță facultativă care include clauza extinsă de fenomene atmosferice și riscuri electrice. Prima componentă acoperă pagubele produse de grindină, vânt violent și căderi de corpuri pe acoperiș. Asigurătorul trebuie să preia costul de înlocuire a panourilor sparte, a șinelor din aluminiu îndoite și manopera de demontare și remontare.
A doua clauză esențială vizează supratensiunea și efectele indirecte ale trăsnetului. Această opțiune garantează decontarea reparației sau a înlocuirii invertorului, a bateriilor de stocare și a unității electronice din pompa de căldură. Înainte de a emite un nou contract, poți deschide un calculator asigurari locuinta pentru a verifica societățile care oferă pachete speciale pentru prosumatori. În acest mod compari cotațiile anuale, vezi limitele de despăgubire alocate instalațiilor exterioare și alegi pachetul care nu impune franșize exagerate la avariile electrice.
Care sunt etapele practice pentru a include instalațiile pe poliță?
Asigurarea instalațiilor verzi cere parcurgerea câtorva pași administrativi înainte de producerea vreunui incident.
Iată etapele necesare pentru a trece corect panourile și pompa pe contractul locuinței:
- Păstrarea documentelor fiscale și tehnice. Adună factura de achiziție, contractul de instalare, certificatul de racordare de la distribuitorul de energie și procesul-verbal de punere în funcțiune pentru a dovedi valoarea fiecărei componente.
- Fotografierea detaliată a montajului. Fă fotografii clare ale panourilor de pe casă, ale invertorului și ale unității exterioare a pompei, surprinzând plăcuțele tehnice cu seriile de fabricație.
- Declararea valorii de reconstrucție ca bun separat. Solicită asigurătorului să menționeze valoarea sistemului fotovoltaic și a pompei de căldură pe o rubrică distinctă în anexa contractului.
- Verificarea existenței descărcătoarelor de supratensiune. Asigură-te că tabloul electric conține siguranțe speciale de protecție la trăsnet, cerință impusă adesea de asigurători pentru validarea dosarelor electrice.
- Actualizarea sumei asigurate totale. Adaugă valoarea noilor investiții peste suma de bază a casei pentru a evita penalizările aplicate în caz de subasigurare.
Cum procedezi dacă o avarie îți afectează sistemul?
Dacă o vijelie cu gheață a crăpat panourile sau dacă o pană de curent a blocat pompa de căldură, primul pas constă în securizarea zonei. Oprește alimentarea de la tabloul general pentru a evita incendiile sau distrugerea altor aparate electrocasnice. Fotografiază imediat daunele vizibile și bucățile de grindină de pe acoperiș înainte ca acestea să se topească.
Anunță societatea de asigurare în termenul prevăzut în contract, de obicei între 48 și 72 de ore de la eveniment. În cazul avariilor electrice, cheamă o firmă autorizată pentru a întocmi un raport tehnic de constatare. Documentul tehnicianului trebuie să ateste clar că defecțiunea a apărut ca urmare a unui șoc de tensiune din rețea. Totodată, poți cere distribuitorului regional de electricitate o adeverință care confirmă avariile pe linia de medie tensiune din ziua respectivă. Inspectorul de asigurare va prelua aceste dovezi, va aproba devizul de service și va vira banii pentru repunerea în funcțiune a instalațiilor.
Protejarea instalațiilor moderne de energie transformă investiția ta într-o sursă sigură de economii pe termen lung. Câteva zeci de lei adăugate la polița anuală a căminului tău te scutesc de cheltuieli mari dacă vremea rea sau rețeaua electrică îți afectează echipamentele. Declararea completă a sistemelor verzi și respectarea pașilor legali îți garantează că vei primi sprijinul financiar necesar pentru remedierea rapidă a oricărei defecțiuni.


Leave a Reply